
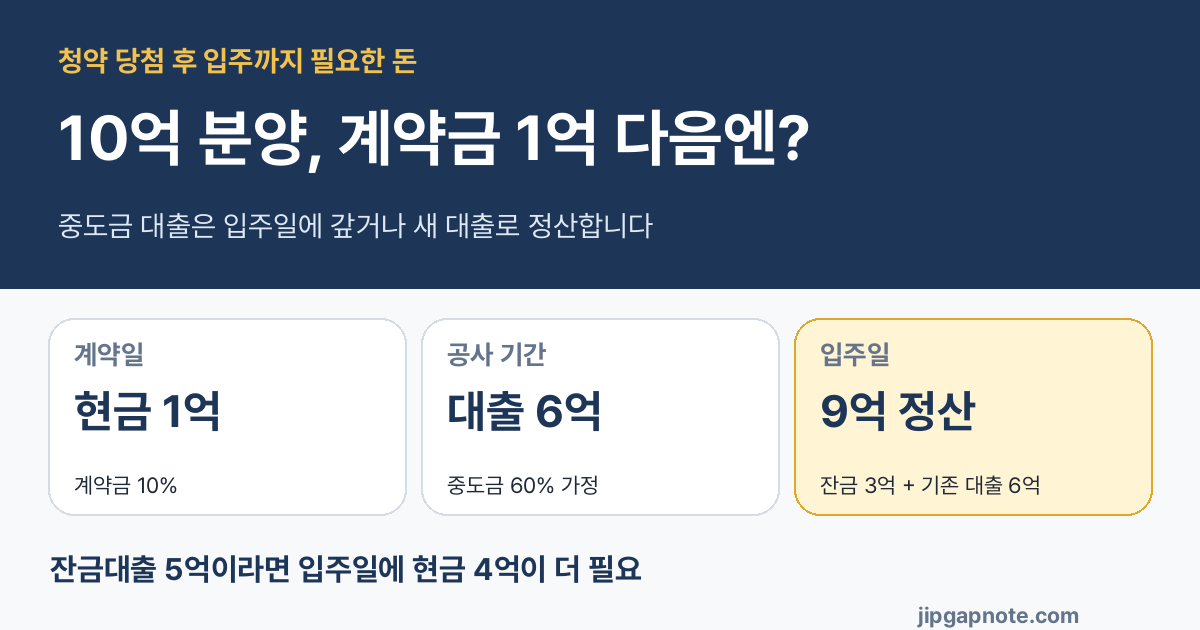
분양가 10억 원 아파트에 당첨됐다고 해보죠. 계약금 1억 원은 마련했습니다. 중도금 6억 원도 대출로 낼 수 있다면, 입주할 때는 잔금 3억 원만 있으면 될까요? 중도금 대출을 어떻게 갚을지도 함께 정해야 합니다.
중도금 6억 원을 전액 빌린 경우, 입주일에는 남은 분양대금 3억 원과 기존 대출 6억 원을 합쳐 9억 원을 정산해야 합니다. 새 잔금대출이 5억 원 승인된다면 그날 별도로 마련할 현금은 4억 원입니다. 이미 낸 계약금 1억 원까지 합치면 자기 돈 5억 원이고요.
계산 가정 · 분양가 10억 원, 계약금 10%·중도금 60%·잔금 30%, 중도금 6억 원 전액 대출, 입주일 신규 담보대출 5억 원 승인. 특정 단지의 공고나 실제 은행 승인 조건이 아닌 예시입니다. 이자·취득세·확장비·옵션비는 아래 금액에 넣지 않았습니다.
계약금 1억 원: 이 돈은 먼저 준비해야 합니다
계약금은 계약일에 내야 합니다. 그래서 당장 가진 돈이 1억 원이면 첫 문턱은 넘을 수 있습니다. 하지만 계약할 수 있는 돈과 입주까지 마칠 돈은 다릅니다. 계약 전에 모집공고의 계약금 납부일과 중도금 납부일을 달력에 옮겨 적는 이유입니다.
중도금 6억 원: 통장에서 안 나가도 빚은 남습니다
이 예시는 중도금 6억 원을 전액 대출받는다고 가정합니다. 대출금이 분양대금으로 지급되면 내 통장에서 원금 6억 원이 바로 빠지지 않습니다. 그렇다고 분양가에서 6억 원이 사라진 것은 아니죠. 입주할 때 기존 중도금 대출을 갚아야 합니다.
공고와 대출 약정에 따라 중도금 대출이 가능한 비율, 회차별 지급일, 이자를 매달 낼지 입주 때 한꺼번에 낼지가 다릅니다. ‘중도금 대출 가능’이라는 문구만 보고 전액 대출이나 무이자를 가정하지 마세요.
입주일: 잔금 3억 원과 기존 대출 6억 원을 함께 정산합니다

입주 시점에 정리할 금액은 잔금 3억 원 + 중도금 대출 원금 6억 원 = 9억 원입니다. 새 주택담보대출 5억 원을 받아 기존 대출 상환과 잔금 납부에 사용한다는 가정이면, 부족한 4억 원을 현금으로 채워야 합니다. 중도금 대출이 새 대출로 자동 전환되거나 5억 원이 반드시 승인된다는 뜻은 아닙니다.
새 대출이 1억 원 적게 나오면?
같은 10억 원 분양이라도 입주일 대출 심사 결과가 달라지면 필요한 현금이 그대로 달라집니다.
| 입주일 새 대출 | 그날 필요한 현금 | 계약금 포함 자기 돈 |
|---|---|---|
| 6억 원 | 3억 원 | 4억 원 |
| 5억 원 | 4억 원 | 5억 원 |
| 4억 원 | 5억 원 | 6억 원 |
표의 대출액은 승인 가능 금액이 아니라 비교 가정입니다. 실제 한도·금리·담보평가·소득 심사는 입주 당시의 상품과 규제를 확인해야 합니다. 은행의 분양잔금대출 안내도 사용검사와 대출 실행 조건을 별도로 제시합니다. 분양잔금대출 상품 안내
기존 집을 팔 돈이라면 ‘얼마’보다 ‘언제’가 중요합니다
입주일 현금 4억 원을 현재 사는 집의 매도대금으로 마련할 수도 있습니다. 이때 매도가격 전체를 내 돈으로 적으면 계산이 틀어집니다. 기존 주담대 상환액, 세입자에게 돌려줄 보증금, 매도 비용을 빼고 남는 돈을 보세요.
그 돈이 새집 잔금일 전에 들어오는지도 확인해야 합니다. 기존 집의 잔금일이 새집 입주일보다 늦다면, 장부상 자산은 충분해도 당일 현금이 모자랄 수 있습니다. 이 문제는 집값 전망이 아니라 날짜 문제입니다.
분양가 밖에서 따로 나갈 돈
- 취득세와 등기 비용: 주택 수·취득 시점 등에 따라 달라져 예시의 5억 원에 포함하지 않았습니다.
- 발코니 확장·유상 옵션: 계약서에 별도 납부 일정이 있을 수 있습니다.
- 중도금 대출 이자: 무이자·이자후불제·매월 납부 여부를 공고와 약정에서 확인하세요.
- 이사비와 입주 전 생활비: 잔금을 내고 통장이 비지 않도록 따로 남겨 둡니다.
뱅크대디 판단
저라면 계약금 1억 원을 마련했는지보다, 입주일에 현금 4억 원과 부대비용을 만들 수 있는지부터 계산하겠습니다. 분양가는 같아도 새 대출이 1억 원 줄면 그날 필요한 현금은 1억 원 늘어납니다. 특히 기존 집을 팔아 자금을 맞춘다면 매도 잔금일과 새집 입주일을 한 줄에 놓고 봐야 합니다.
물론 위 4억 원은 중도금 전액 대출과 새 대출 5억 원 승인이라는 가정에서만 나옵니다. 실제 단지는 중도금 비율도, 이자 조건도 다릅니다. 계약을 결정할 때는 모집공고의 납부표와 은행의 예상 한도를 같은 종이에 옮겨 적으세요. 분양가보다 자금이 모이는 날짜가 계약의 성패를 가를 수 있습니다.
계산 기준·출처
2026년 9월 29일 작성한 가상 사례입니다. 10억 원×10%=1억 원, ×60%=6억 원, ×30%=3억 원. 입주일 정산액 9억 원에서 가정한 신규 대출 5억 원을 빼면 현금 4억 원입니다. 실제 공고의 납부 비율·일정·대출 조건은 청약홈 모집공고와 해당 금융기관 약정서에서 확인하세요. 분양잔금대출의 실행 조건은 카카오뱅크 상품 안내를 참고했습니다. 계산·그림: 뱅크대디 집값노트.